
L’emergenza abitativa in Italia non nasce da una carenza quantitativa di abitazioni, bensì da uno squilibrio territoriale, economico e strutturale tra la localizzazione degli immobili e i bisogni effettivi della domanda. E’ la fotografia scattata dal rapporto Abitare l’Italia di domani. Analisi, scenari e proposte per un mercato della casa accessibile e sostenibile, realizzato dal Centro di Ricerca e Documentazione Luigi Einaudi con Confindustria Assoimmobiliare e Assonime, e presentato a Roma nella Sala del Refettorio di Palazzo San Macuto.
Lo studio evidenzia un evidente paradosso: l’Italia dispone di 35,6 milioni di abitazioni a fronte di meno di 26 milioni di nuclei familiari, ma i principali poli urbani ad alta dinamica economica registrano un deficit strutturale medio di 150mila alloggi all’anno. Il fabbisogno annuale è guidato da Roma con 39.300 unità e da Milano con 34.600 unità. Questa tensione si riflette sul tessuto sociale ed economico del Paese, con 1,5 milioni di famiglie in condizioni di grave disagio abitativo e il 78,9% dei cittadini convinto che in passato l’acquisto di una casa fosse più accessibile rispetto a oggi.
Nel corso del convegno di presentazione, Davide Albertini Petroni, presidente di Confindustria Assoimmobiliare, ha rilevato come “la polarizzazione evidenziata dallo studio smentisce la narrazione di un patrimonio edilizio non utilizzato già sufficiente a coprire i bisogni della popolazione”. Albertini Petroni ha precisato che “dobbiamo superare l’assunto secondo cui la questione abitativa si possa risolvere esclusivamente attraverso l’esistente: il patrimonio immobiliare inutilizzato si concentra perlopiù in aree segnate da una debole dinamica occupazionale e conseguentemente da una domanda modesta”. Per il Presidente di Confindustria Assoimmobiliare, “la vera urgenza è ampliare l’offerta nei grandi poli urbani, dove si concentra l’offerta lavorativa e universitaria, immettendo nel mercato immobili a prezzi proporzionali alle disponibilità reddituali dei giovani e delle famiglie”, obiettivo raggiungibile “solo mettendo gli investitori privati nelle condizioni di operare efficacemente in collaborazione con il settore pubblico”.
A sua volta, Stefano Firpo, direttore generale di Assonime, ha sottolineato le implicazioni macroeconomiche della crisi abitativa, ricordando che “le recenti proteste in Spagna contro il caro-affitti dimostrano come l’emergenza abitativa possa diventare una questione sociale ed economica di primaria importanza”. Firpo ha aggiunto che “la difficoltà di accedere ad un’abitazione a costi sostenibili non riguarda soltanto le fasce più vulnerabili”, ma “incide sempre più sulle opportunità di lavoro, sulla mobilità delle persone e sulla competitività dei territori”, rendendo necessario “un quadro di regole stabile e politiche pubbliche efficaci in grado di migliorare le condizioni che favoriscano gli investimenti privati nell’affordable housing e nella locazione a prezzi calmierati”.
Fondamentali macroeconomici: la debolezza dei redditi erode la solvibilità
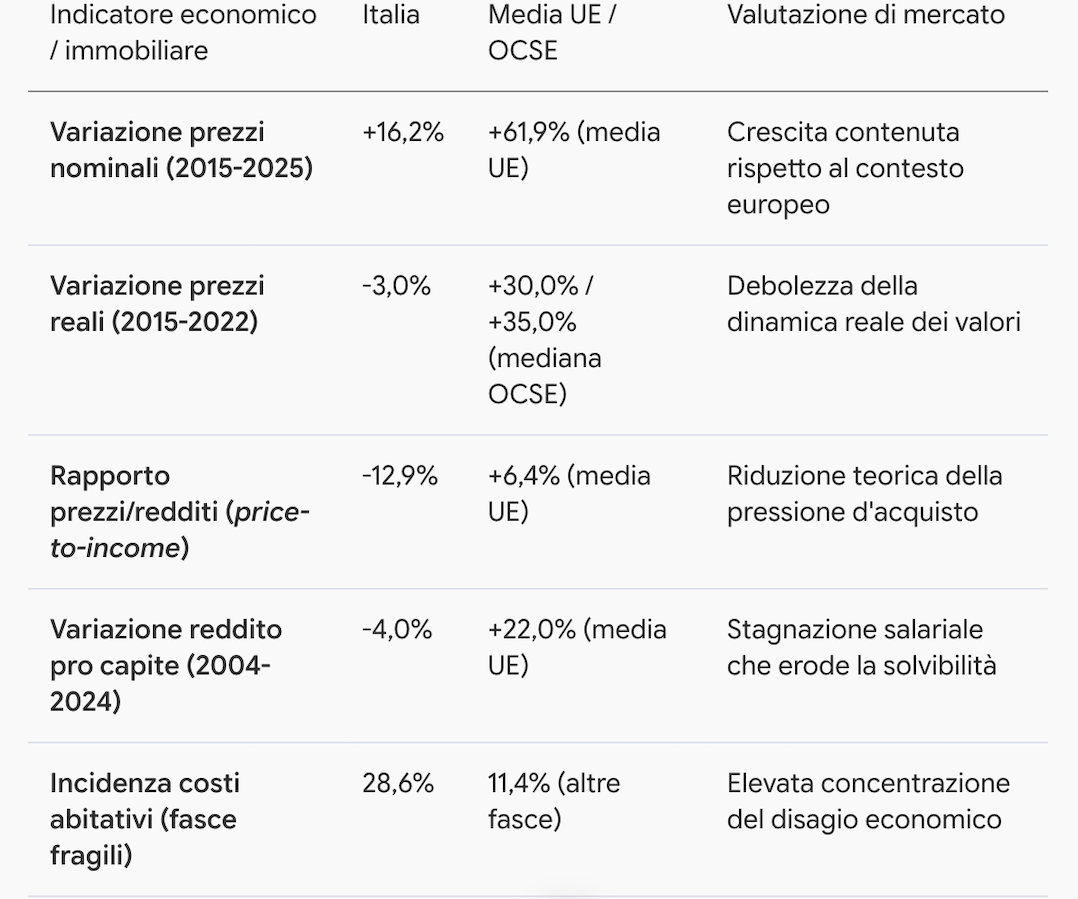
L’analisi del Centro Einaudi chiarisce come le dinamiche del mercato immobiliare italiano differiscano da quelle degli altri Paesi occidentali. Sul piano aggregato, tra il 2015 e il 2025 i prezzi nominali delle abitazioni in Italia sono cresciuti del 16,2%, contro una media dell’Unione europea del 61,9%. In termini reali, i prezzi sono diminuiti di circa il 3% tra il 2015 e il 2022, a fronte di un incremento mediano del 30-35% nei Paesi Ocse. Parallelamente, il rapporto tra prezzi e redditi (price-to-income) si è ridotto del 12,9% tra il 2015 e il 2025, laddove nella media UE è salito del 6,4%.
Il principale fattore di criticità dell’accessibilità risiede nella stagnazione salariale. Tra il 2004 e il 2024, il reddito familiare pro capite reale si è ridotto del 4% in Italia, a fronte di una crescita media del 22% nell’Unione europea. Nel periodo 2015-2024, il reddito mediano reale italiano è salito del 7,4%, contro il +24% registrato nell’area Ue.
Questa dinamica alimenta l’housing cost overburden (sovraccarico dei costi abitativi). Sebbene a livello generale la popolazione colpita sia pari al 5% (contro l’8,2% della media europea), per i nuclei con reddito inferiore al 60% della mediana il peso dell’abitare assorbe il 28,6% delle risorse disponibili, un valore due volte e mezzo superiore a quello rilevato per il resto della popolazione.
Confronto Italia / Ue / Ocse
Sul piano demografico, l’invecchiamento della popolazione e la frammentazione familiare hanno portato a 9,7 milioni le persone sole in Italia, tra cui 4,6 milioni over 65 (destinate a salire a 6,5 milioni entro il 2050). Contemporaneamente, l’ingresso ritardato dei giovani nel mondo del lavoro sposta l’uscita dalla famiglia d’origine a un’età media di 30,1 anni (rispetto ai 26,2 anni della media UE). Nel settore universitario, a fronte di oltre 2 milioni di iscritti nell’anno accademico 2024/2025, i posti letto dedicati nelle residenze strutturate sono circa 83mila, garantendo una copertura limitata ad appena il 4% della domanda.
Analisi dello stock: il vincolo delle “case dormienti” e la rigidità dell’offerta
Lo stock residenziale italiano comprende oltre 35,6 milioni di unità, di cui circa 26 milioni occupate da residenti (73%) e 9,5 milioni non occupate o utilizzate da non residenti. La ricerca stima in circa 8,5 milioni le case dormienti, corrispondenti al 25,7% del patrimonio abitativo intestato a persone fisiche. Si tratta di immobili sfitti, privi di allacciamenti essenziali o utilizzati in modo discontinuo.
Il modello di turnover abitativo sviluppato nello studio applica un filtro di qualità e di localizzazione alle abitazioni liberate da decessi, emigrazione e cambi di nucleo, per verificare quanta parte dello stock sia riusabile. Un alloggio liberato a seguito del decesso di un proprietario presenta una probabilità di effettivo riuso del 55% nelle aree metropolitane del Nord, ma soltanto del 20% nelle zone periferiche del Mezzogiorno.
Analisi stock abitativo
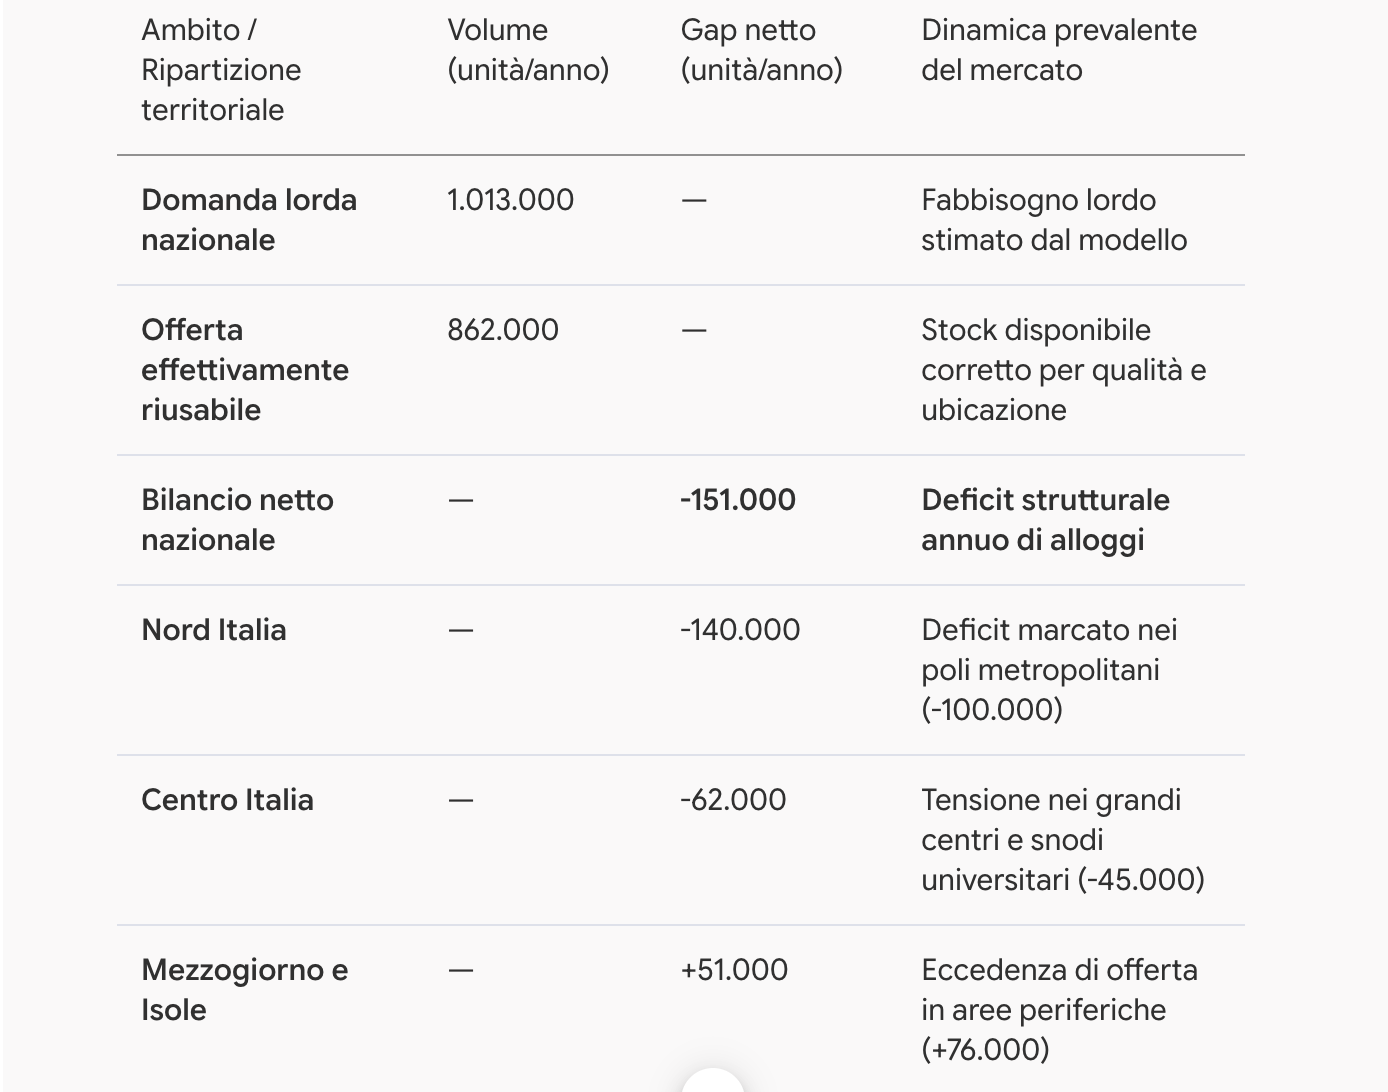
L’elasticità dell’offerta abitativa in Italia si attesta a un livello particolarmente basso, stimato attorno a 0,12: un incremento del 10% dei prezzi nominali su base decennale determina un aumento dello stock edificato di appena l’1,2%. A fronte di un deficit netto di 151.000 alloggi all’anno, le nuove abitazioni autorizzate nel 2024 sono state poco più di 55.000, confermando l’impossibilità di colmare il fabbisogno esclusivamente attraverso la nuova edificazione.
Mercato della locazione: il deficit strutturale del living istituzionale
Il mercato residenziale in locazione mostra un vincolo di composizione: oltre il 90% dei contratti d’affitto fa capo a piccoli proprietari privati individuali. Le unità abitative gestite da operatori professionali e investitori istituzionali sono appena 480.000 in Italia (per un valore patrimoniale di 89 miliardi di euro), a fronte dei 2,85 milioni del Regno Unito (485 miliardi di euro), dei 2,4 milioni dei Paesi Bassi, dei 2,1 milioni della Francia e dei 1,95 milioni della Germania.
Confronto mercato delle locazioni Italia / Paesi europei
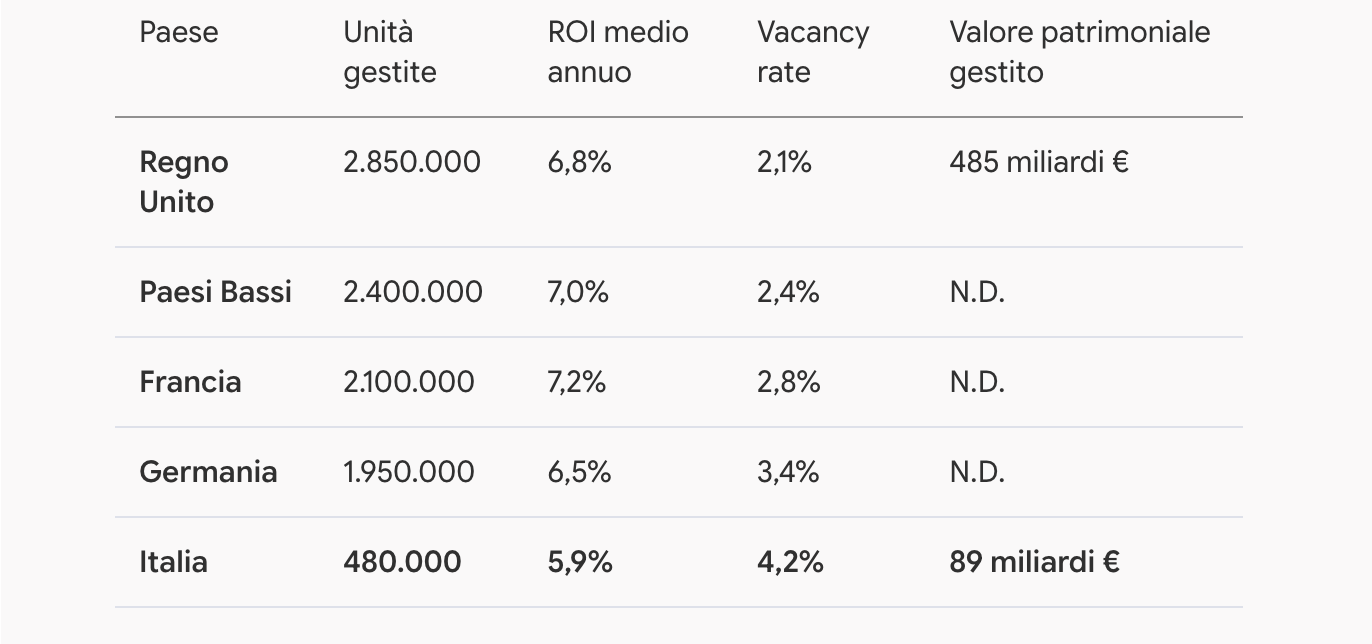
I parametri finanziari evidenziano la limitata redditività del mercato italiano: il rendimento annuo sul capitale investito (ROI) per gli operatori professionali si attesta al 5,9%, il dato più basso tra i Paesi analizzati, contro il 7,2% della Francia e il 7,0% dei Paesi Bassi. A questo si aggiunge un sfitto gestionale (vacancy rate) del 4,2%.
Nel 2025, gli investimenti istituzionali totali nel segmento living in Italia hanno raggiunto 1,2 miliardi di euro (+40% su base annua), ma la loro distribuzione risulta sbilanciata:
• Student housing (Pbsa): assorbe il 40% degli investimenti complessivi nel living, guidato da rendimenti lordi compresi tra il 4,75% e il 5% nelle piazze prime di Milano e Roma.
• Residenziale in vendita (built-to-sell): raccoglie il 25% dei capitali, concentrandosi su operazioni di sviluppo e riqualificazione.
• Affordable e social housing: rappresenta il 15% degli investimenti, sostenuto in prevalenza dai fondi promossi da Cassa Depositi e Prestiti.
• Locazione di lungo periodo (multifamily / build-to-rent): costituisce appena il 10% del totale. Laddove nei mercati europei maturi il multifamily rappresenta il 67% degli investimenti nel living, in Italia rimane una componente marginale per via di ritorni finanziari inferiori alle attese degli investitori internazionali.
Leve di policy e finanza immobiliare: le riforme necessarie
Per riequilibrare il profilo di rischio-rendimento degli interventi residenziali, lo studio promosso da Confindustria Assoimmobiliare e Assonime individua un insieme di interventi coordinati:
1. La leva fiscale
Definita dallo studio come l’intervento prioritario per ridurre i costi dell’investimento locativo professionale:
• Natura strumentale degli immobili abitativi: consentire agli operatori professionali della locazione l’ammortamento dei fabbricati, la capitalizzazione dei costi di manutenzione e la piena deducibilità dell’Imposta Municipale Propria (IMU) dal reddito d’impresa.
• Opzione IVA per la locazione: concedere facoltà di opzione per l’imposizione IVA sulle locazioni abitative in luogo dell’esenzione, rendendo detraibile l’imposta assolta sui costi di acquisto, sviluppo e manutenzione.
• Estensione delle detrazioni per recupero edilizio: equiparare le agevolazioni fiscali per la ristrutturazione degli immobili destinati alla locazione ordinaria a quelle previste per l’abitazione principale.
• Cedolare secca per conduttori societari: confermare la possibilità di fruire della cedolare secca anche nei casi in cui il contratto sia intestato a società.
• Integrazione dei veicoli esteri: ammettere i Reit europei ed esteri allo stesso regime fiscale agevolato previsto per le Società di investimento immobiliare quotate (Siiq) nazionali.
2. Strumenti di partenariato pubblico-privato (Ppp)
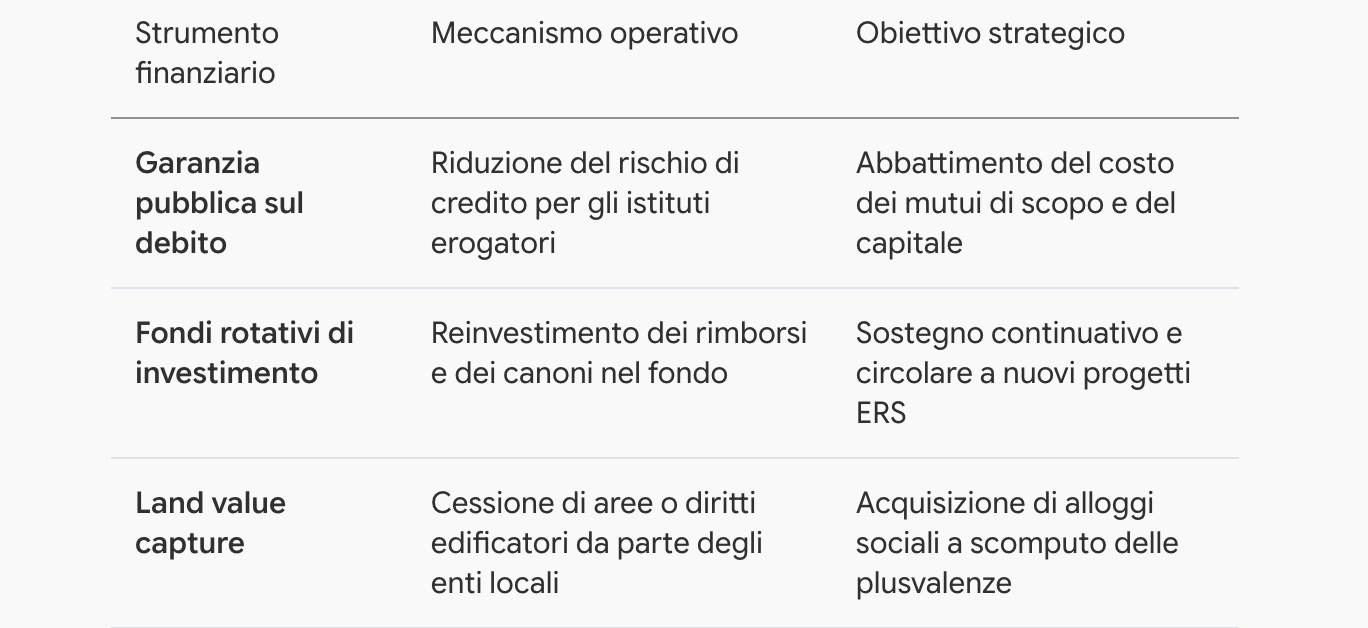
Lo studio indica tre leve finanziarie per mobilitare capitali orientati all’edilizia sociale e convenzionata:
3. Leva urbanistica e rigenerazione
Attraverso la densificazione del costruito e premi volumetrici (fino al 35%), le norme urbanistiche possono incrementare l’offerta nelle aree a maggiore pressione. Il rapporto raccomanda di vincolare l’extra-volumetria a quote obbligatorie di alloggi a canone calmierato con vincoli di destinazione di lungo periodo. Viene inoltre evidenziata la necessità di superare i limiti del D.M. 1444 del 1968 per semplificare gli iter autorizzativi di rigenerazione urbana.
Il banco di prova: la struttura del Piano Casa 2026
L’impostazione strategica elaborata nella ricerca trova un primo riscontro nel Piano Casa 2026, approvato con il Decreto-legge 7 maggio 2026, n. 66 e convertito nella Legge 2 luglio 2026, n. 116. Il provvedimento mira a rendere disponibili 100mila alloggi in dieci anni, mobilitando risorse pubbliche e private per un valore complessivo stimato in oltre 10 miliardi di euro.
Il Piano si articola su tre pilastri operativi:
• Programma straordinario di recupero dell’Edilizia residenziale pubblica (Erp): dotato di 970 milioni di euro per il periodo 2026-2030, gestito da Invitalia e coordinato da un Commissario straordinario nazionale per riqualificare circa 60.000 alloggi pubblici sfitti.
• Fondo housing coesione: gestito da Invimit Sgr, con una dotazione iniziale di 100 milioni di euro a valere sul Fondo per lo sviluppo e la coesione (Fsc) 2021-2027, volto a valorizzare immobili pubblici inutilizzati conferiti dagli enti territoriali.
• Programmi di edilizia integrata: volti a rispondere ai bisogni della “fascia grigia” (famiglie con redditi compresi tra 15.000 e 30.000 euro). La norma dispone che almeno il 70% dell’investimento sia vincolato ad alloggi convenzionati a canoni inferiori di almeno un terzo rispetto ai valori OMI di mercato, a fronte di iter autorizzativi accelerati (conferenze di servizi concluse in 30-40 giorni) e dell’apertura agli investimenti da parte dei fondi pensione e degli enti previdenziali.
Il giudizio d’insieme espresso dal rapporto sul Piano Casa 2026 è positivo per l’attenzione alla fascia grigia e per l’impiego di modelli di partenariato pubblico-privato. Tuttavia, gli autori dello studio rilevano alcune criticità: il provvedimento introduce semplificazioni procedurali, ma non interviene sul trattamento fiscale della locazione professionale, lasciando irrisolto il tema della redditività dell’investimento nel build-to-rent. Inoltre, la dotazione iniziale di 100 milioni per il Fondo Invimit appare contenuta per generare un’elevata leva finanziaria sui capitali privati.
La risoluzione dell’emergenza abitativa italiana, conclude il rapporto, non richiede l’invenzione di strumenti inediti, ma l’integrazione tra leve fiscali, garanzie sul debito e pianificazione urbanistica ordinaria, in modo da rendere la rigenerazione urbana e la locazione calmierata un investimento sostenibile nel tempo.